Un dossier de crédit vide n’est pas un mauvais dossier, mais une banque peut les traiter de la même manière. Que vous soyez nouvel arrivant, que vous n’ayez jamais emprunté ou que vous sortiez d’une période difficile, un prêt auto à Brooks reste possible auprès de prêteurs qui misent sur le revenu, l’emploi et la résidence. Au départ, le taux est souvent plus élevé : selon les estimations publiées par tranche Equifax, un bon crédit se situe à 7–12 % et un crédit moyen à 12–19 %, contre 6,59 % dans les banques à charte en août 2026. Car Loan Finder n’est pas un prêteur. Sa vérification douce n’a aucun effet sur votre cote et repère les prêteurs adaptés à votre situation.
Duchess, à 16 km, est la collectivité la plus proche de la liste, suivie de Bassano à 47 km. Plus loin, on trouve Bow Island (88 km), Taber (90 km) et Redcliff (96 km). Brooks est à environ 163 km de Calgary, la plus grande ville de l’Alberta. Une seule zone postale, T1R, couvre toute la ville. Comme les autres options sont assez éloignées, la comparaison se fera surtout sur place, par téléphone ou par courriel. Connaître d’avance votre fourchette de taux vous permet de juger une offre locale à sa juste valeur et de décider si un déplacement vers un plus grand centre en vaut l’essence.
Faits vérifiés le octobre 29, 2026 · Voir les sources
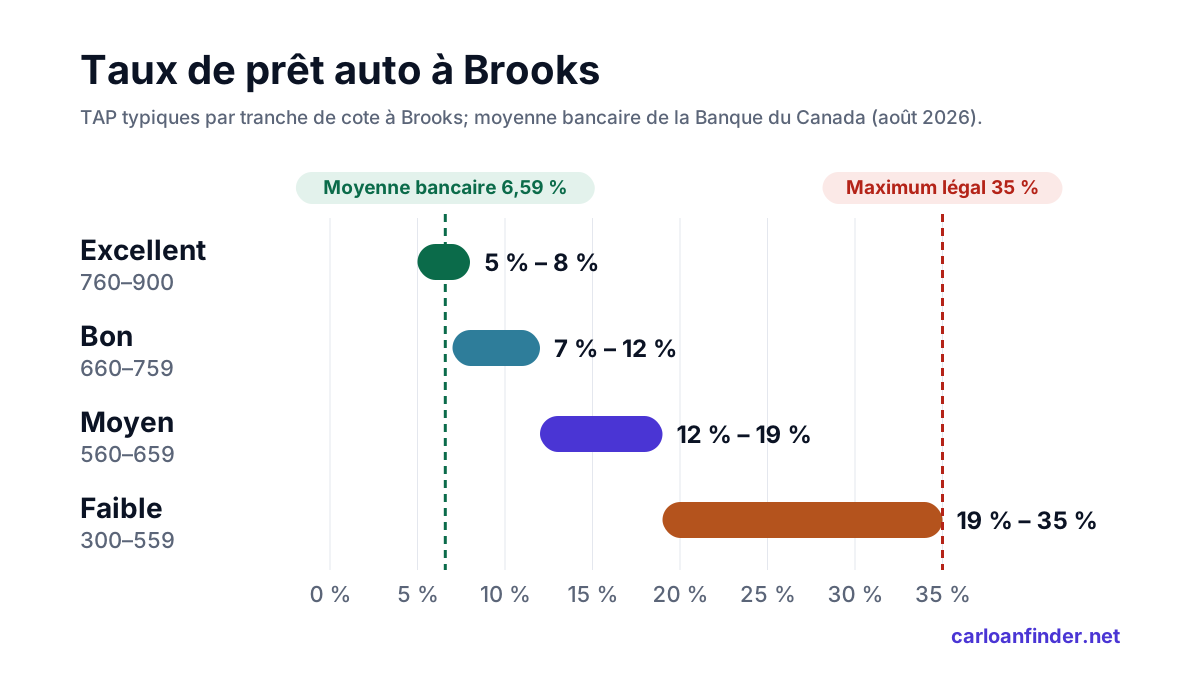
Taux de prêt auto à Brooks selon la cote
La plupart des prêts auto bancaires sont fixés au-dessus du taux préférentiel. Les prêteurs spécialisés fixent leurs propres taux, c’est pourquoi votre cote compte davantage que le taux directeur pour un emprunteur au crédit faible.
| Niveau de crédit | Cote Equifax | TAP typique | Paiement d’exemple* |
|---|---|---|---|
| Excellent | 760–900 | 5 % – 8 % | 420 $/mois |
| Bon | 660–759 | 7 % – 12 % | 457 $/mois |
| Moyen | 560–659 | 12 % – 19 % | 535 $/mois |
| Faible | 300–559 | 19 % – 35 % | 704 $/mois |
| Maximum légal | — | 35 % APR | Code criminel, art. 347 |
* Tranches de cote d’Equifax Canada. Les fourchettes de taux sont des estimations publiées par Loans Canada, pas des soumissions; votre taux dépend du revenu, des dettes, de la mise de fonds, de la durée et du véhicule. Paiement d’exemple : 25 000 $ sur 72 mois au milieu de chaque fourchette.
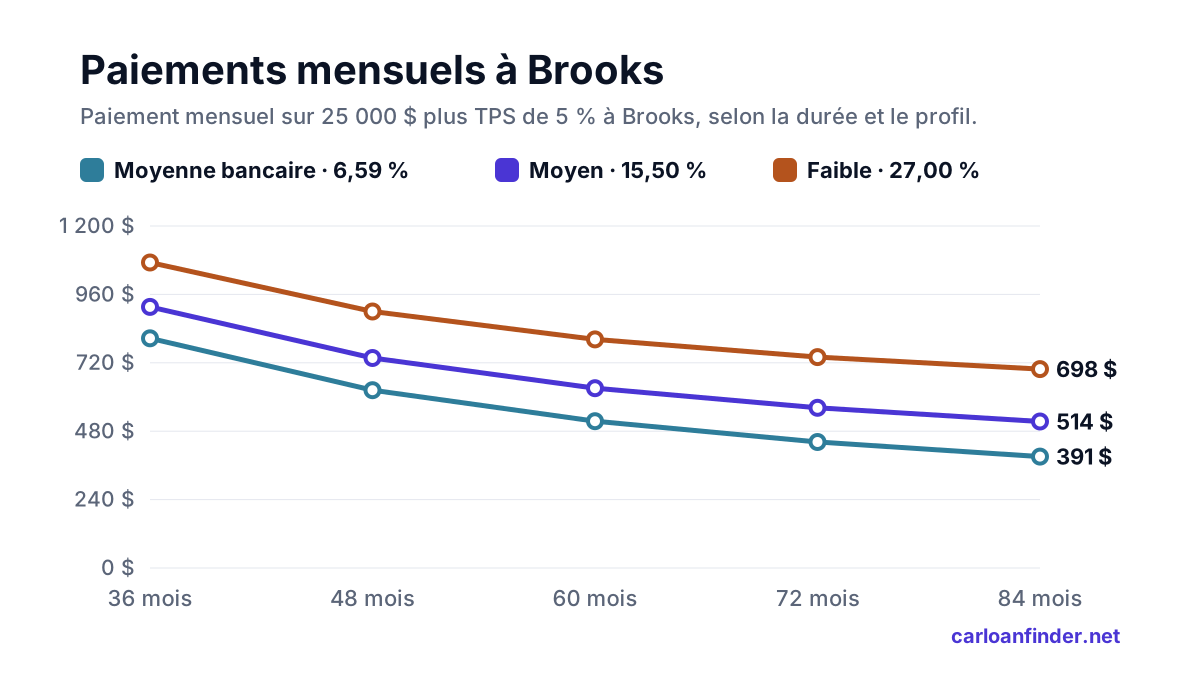
Paiements mensuels d’un prêt auto à Brooks
| Profil de crédit | 48 mois | 60 mois | 72 mois | 84 mois | Intérêts (72 mois) |
|---|---|---|---|---|---|
| Moyenne bancaire 6,59 % APR | 594 $ | 490 $ | 421 $ | 372 $ | 5 335 $ |
| Bon 9,50 % APR | 628 $ | 525 $ | 457 $ | 409 $ | 7 894 $ |
| Moyen 15,50 % APR | 702 $ | 601 $ | 535 $ | 489 $ | 13 551 $ |
| Faible 27,00 % APR | 857 $ | 763 $ | 704 $ | 665 $ | 25 719 $ |
Paiement mensuel sur 25 000 $ avant taxes, au taux moyen de la Banque du Canada pour les emprunteurs bancaires et au milieu de chaque fourchette publiée. En Alberta, la TPS de 5 % ajoute environ 1 250 $ si elle est financée.
Comparez les prêteurs à Brooks
L’endroit où vous empruntez compte autant que votre cote. Banques et caisses offrent généralement les taux les plus bas mais exigent un bon crédit; les prêteurs spécialisés approuvent plus de profils à des taux plus élevés.
| Prêteur | Idéal pour | Comment le taux est fixé | Attention à |
|---|---|---|---|
| Banque | Crédit bon à excellent | Généralement au-dessus du taux préférentiel; près de la moyenne bancaire de 6,59 % | Approbation plus stricte; mise de fonds plus élevée possible |
| Caisse / coopérative | Membres au crédit moyen à bon | Fixé par chaque caisse; souvent concurrentiel | Adhésion requise; règles variables |
| Financement du fabricant | Véhicules neufs, bon crédit | Taux promotionnels du constructeur | Un taux bas peut remplacer un rabais — comparez les deux |
| Prêteur spécialisé | Mauvais crédit, propositions, nouveaux arrivants | Taux fixes plus élevés, jusqu’au maximum légal de 35 % | Lisez le coût total du crédit avant de signer |
| « Achetez ici, payez ici » | Quand les autres refusent | Souvent les taux les plus élevés permis | Choix limité; paiements parfois non déclarés aux agences |
| Car Loan Finder | Tout profil de crédit | Jumelage aux prêteurs selon votre situation | Une demande; aucun impact sur votre cote pour voir vos options |
Comment être approuvé à Brooks avec un mauvais crédit
- 1 Connaissez votre tranche de cote Les cotes canadiennes vont de 300 à 900. Repérez votre tranche Equifax dans le tableau des taux.
- 2 Rassemblez vos documents Talons de paie ou relevés bancaires, permis de conduire valide et preuve d’adresse à Brooks.
- 3 Une demande, plusieurs offres Une seule demande peut joindre plusieurs prêteurs sans multiplier les enquêtes de crédit.
- 4 Méfiez-vous des ajouts Garanties prolongées et assurances ajoutées au prêt augmentent le montant emprunté. Demandez les prix séparément.
- 5 Signez seulement si tout concorde Vérifiez que le TAP, la durée et le coût total du crédit du contrat correspondent à la soumission.
Faillite, proposition, nouveaux arrivants et plus
Faillite ou proposition de consommateur
Une première faillite reste généralement au dossier Equifax 6 ans après la libération; une proposition, jusqu’à 3 ans après sa fin. Les prêteurs spécialisés peuvent vous approuver avant, souvent avec une mise de fonds.
Aucun historique de crédit
Nouveaux arrivants ou premiers emprunteurs : les prêteurs regardent le revenu, l’emploi et la résidence plutôt qu’une cote. Une mise de fonds ou un cosignataire aide.
Travailleur autonome
Prévoyez des relevés bancaires récents et vos avis de cotisation de l’Agence du revenu du Canada au lieu de talons de paie.
Rebâtir après des retards
La plupart des prêteurs déclarent les paiements aux agences de crédit. Choisir un paiement toujours abordable est la façon la plus rapide de rebâtir.
Partir de zéro : comment un prêteur lit un dossier vierge
Sans cote à consulter, le prêteur se fait une idée à partir d’autres preuves. Il veut voir un revenu stable, votre ancienneté chez l’employeur et votre statut de résidence. Des talons de paie récents, une lettre d’emploi, une preuve d’adresse à Brooks et, si vous êtes nouvel arrivant, vos documents de résidence permanente ou votre permis de travail sont utiles.
Une mise de fonds plus importante ou un cosignataire ayant un bon dossier canadien réduit le risque du prêteur et peut faire baisser le taux proposé. Une fois le prêt en cours, la plupart des prêteurs déclarent les paiements aux agences de crédit : votre véhicule devient la première ligne de votre historique canadien. Gardez un paiement confortable pour que cet historique reste impeccable.
Obtenir ses soumissions d’assurance avant de choisir
En Alberta, l’assurance auto est vendue par des assureurs privés, et la prime peut varier beaucoup d’une compagnie à l’autre pour le même conducteur et le même véhicule. Un conducteur récemment arrivé au Canada paie parfois plus cher au début. Puisque le prêteur ne remet pas les clés sans couverture complète, demandez des soumissions sur les modèles visés avant d’acheter.
Demandez à chaque assureur s’il reconnaît votre dossier de conduite d’un autre pays, le cas échéant, et comment la prime change entre deux ou trois véhicules. Ajoutez ensuite l’assurance au paiement du prêt pour établir votre budget réel. Une voiture moins chère mais beaucoup plus coûteuse à assurer peut finir par peser davantage chaque mois.
Bon crédit à 9,50 % : 48 mois ou 84 mois?
Si votre dossier est mince mais sans tache, une offre dans la tranche du bon crédit est possible. À 9,50 %, 25 000 $ reviennent à environ 628 $ par mois sur 48 mois, 525 $ sur 60, 457 $ sur 72 et 409 $ sur 84. À titre de comparaison, la moyenne bancaire de 6,59 % donne environ 594 $ sur 48 mois.
Le paiement sur 84 mois est plus léger, mais vous payez des intérêts trois ans de plus. Même à la moyenne bancaire, passer de 60 à 84 mois ajoute environ 1 863 $ d’intérêts sur 25 000 $. Une durée plus courte vous rend aussi propriétaire plus tôt, un avantage si vous comptez échanger le véhicule une fois votre crédit amélioré.
Règles locales qui touchent votre prêt
- L’assurance auto en Alberta est vendue par des assureurs privés : comparez plusieurs soumissions. Les prêteurs exigent une couverture complète avant la livraison.
- Les concessionnaires en Alberta sont encadrés par l’AMVIC (Alberta Motor Vehicle Industry Council). Vérifiez le permis du commerçant avant de signer et contactez l’organisme en cas de problème.