Ne pas avoir d’historique de crédit, ce n’est pas la même chose qu’avoir un mauvais crédit, et les prêteurs font la différence. Si vous êtes nouveau au Canada ou n’avez jamais emprunté, ils examinent votre revenu, votre emploi et votre résidence plutôt qu’une cote. Une mise de fonds plus importante ou un cosignataire renforce le dossier. Pour une cote basse, les estimations publiées pour un crédit moyen se situent à 12–19 %. Car Loan Finder n’est pas un prêteur : nous dirigeons votre demande vers les prêteurs qui conviennent, par une enquête douce sans effet sur votre cote.
Grimshaw, High Prairie et Peace River sont chacune à environ 56 km de Falher, et Berwyn un peu plus loin, à environ 57 km. Fairview (83 km), Spirit River (102 km), Clairmont (112 km) et Grande Prairie (119 km) élargissent les options si vous voulez comparer plus de concessionnaires. Calgary, la plus grande ville de l’Alberta, se trouve à environ 560 km. La zone postale de Falher est T0H, et le prêteur s’intéresse à votre dossier, pas à votre code postal.
Faits vérifiés le octobre 29, 2026 · Voir les sources
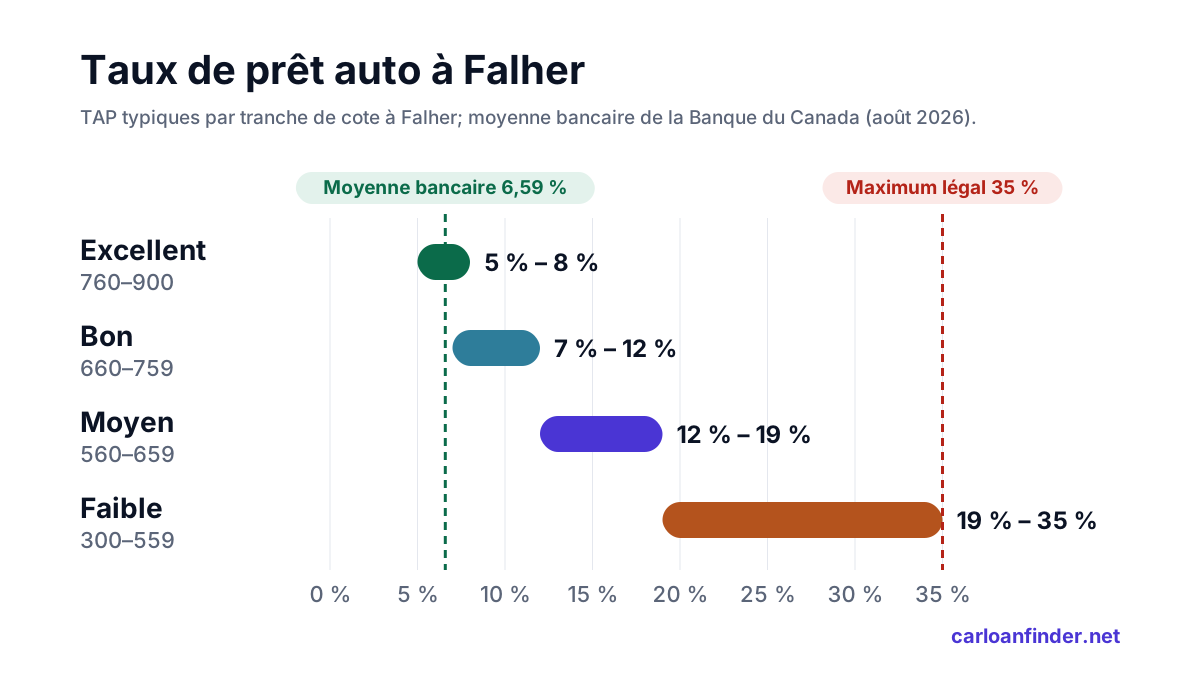
Taux typiques des prêts auto à Falher
La plupart des prêts auto bancaires sont fixés au-dessus du taux préférentiel. Les prêteurs spécialisés fixent leurs propres taux, c’est pourquoi votre cote compte davantage que le taux directeur pour un emprunteur au crédit faible.
| Niveau de crédit | Cote Equifax | TAP typique | Paiement d’exemple* |
|---|---|---|---|
| Excellent | 760–900 | 5 % – 8 % | 420 $/mois |
| Bon | 660–759 | 7 % – 12 % | 457 $/mois |
| Moyen | 560–659 | 12 % – 19 % | 535 $/mois |
| Faible | 300–559 | 19 % – 35 % | 704 $/mois |
| Maximum légal | — | 35 % APR | Code criminel, art. 347 |
* Tranches de cote d’Equifax Canada. Les fourchettes de taux sont des estimations publiées par Loans Canada, pas des soumissions; votre taux dépend du revenu, des dettes, de la mise de fonds, de la durée et du véhicule. Paiement d’exemple : 25 000 $ sur 72 mois au milieu de chaque fourchette.
L’effet de votre cote sur le paiement
| Profil de crédit | 48 mois | 60 mois | 72 mois | 84 mois | Intérêts (72 mois) |
|---|---|---|---|---|---|
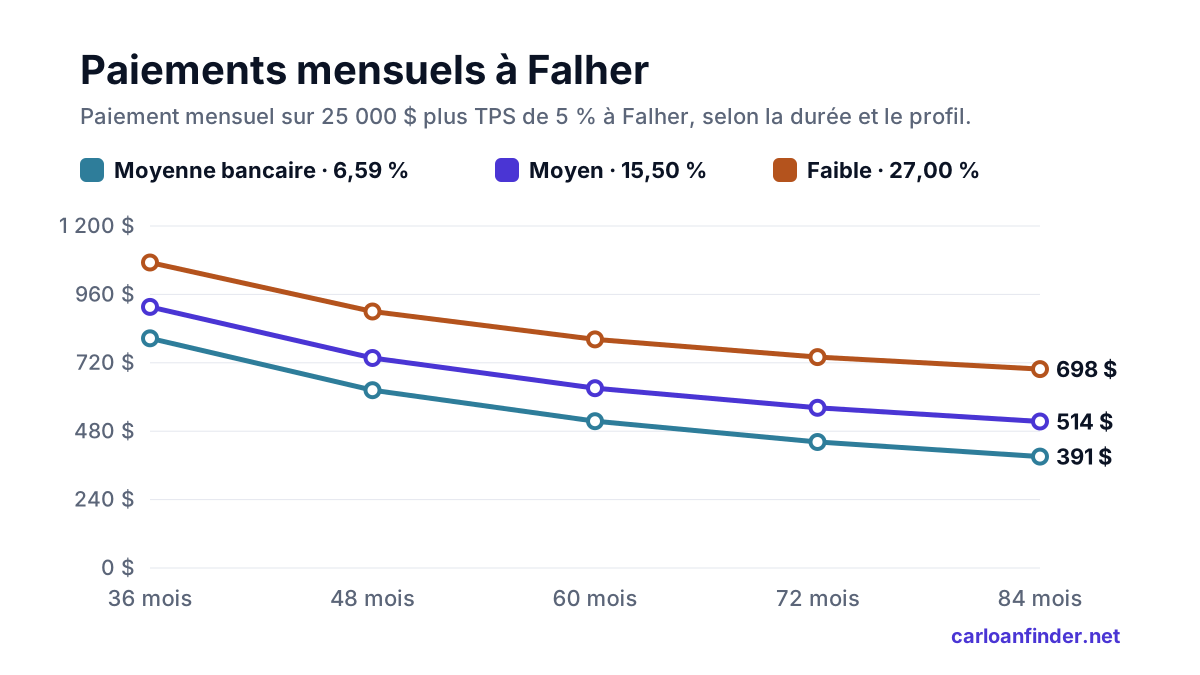
| Moyenne bancaire 6,59 % APR | 594 $ | 490 $ | 421 $ | 372 $ | 5 335 $ |
| Bon 9,50 % APR | 628 $ | 525 $ | 457 $ | 409 $ | 7 894 $ |
| Moyen 15,50 % APR | 702 $ | 601 $ | 535 $ | 489 $ | 13 551 $ |
| Faible 27,00 % APR | 857 $ | 763 $ | 704 $ | 665 $ | 25 719 $ |
Paiement mensuel sur 25 000 $ avant taxes, au taux moyen de la Banque du Canada pour les emprunteurs bancaires et au milieu de chaque fourchette publiée. En Alberta, la TPS de 5 % ajoute environ 1 250 $ si elle est financée.
Comparez les prêteurs à Falher
L’endroit où vous empruntez compte autant que votre cote. Banques et caisses offrent généralement les taux les plus bas mais exigent un bon crédit; les prêteurs spécialisés approuvent plus de profils à des taux plus élevés.
| Prêteur | Idéal pour | Comment le taux est fixé | Attention à |
|---|---|---|---|
| Banque | Crédit bon à excellent | Généralement au-dessus du taux préférentiel; près de la moyenne bancaire de 6,59 % | Approbation plus stricte; mise de fonds plus élevée possible |
| Caisse / coopérative | Membres au crédit moyen à bon | Fixé par chaque caisse; souvent concurrentiel | Adhésion requise; règles variables |
| Financement du fabricant | Véhicules neufs, bon crédit | Taux promotionnels du constructeur | Un taux bas peut remplacer un rabais — comparez les deux |
| Prêteur spécialisé | Mauvais crédit, propositions, nouveaux arrivants | Taux fixes plus élevés, jusqu’au maximum légal de 35 % | Lisez le coût total du crédit avant de signer |
| « Achetez ici, payez ici » | Quand les autres refusent | Souvent les taux les plus élevés permis | Choix limité; paiements parfois non déclarés aux agences |
| Car Loan Finder | Tout profil de crédit | Jumelage aux prêteurs selon votre situation | Une demande; aucun impact sur votre cote pour voir vos options |
Votre prêt auto à Falher, étape par étape
- 1 Connaissez votre tranche de cote Les cotes canadiennes vont de 300 à 900. Repérez votre tranche Equifax dans le tableau des taux.
- 2 Rassemblez vos documents Talons de paie ou relevés bancaires, permis de conduire valide et preuve d’adresse à Falher.
- 3 Une demande, plusieurs offres Une seule demande peut joindre plusieurs prêteurs sans multiplier les enquêtes de crédit.
- 4 Méfiez-vous des ajouts Garanties prolongées et assurances ajoutées au prêt augmentent le montant emprunté. Demandez les prix séparément.
- 5 Signez seulement si tout concorde Vérifiez que le TAP, la durée et le coût total du crédit du contrat correspondent à la soumission.
Faillite, proposition, nouveaux arrivants et plus
Faillite ou proposition de consommateur
Une première faillite reste généralement au dossier Equifax 6 ans après la libération; une proposition, jusqu’à 3 ans après sa fin. Les prêteurs spécialisés peuvent vous approuver avant, souvent avec une mise de fonds.
Aucun historique de crédit
Nouveaux arrivants ou premiers emprunteurs : les prêteurs regardent le revenu, l’emploi et la résidence plutôt qu’une cote. Une mise de fonds ou un cosignataire aide.
Travailleur autonome
Prévoyez des relevés bancaires récents et vos avis de cotisation de l’Agence du revenu du Canada au lieu de talons de paie.
Rebâtir après des retards
La plupart des prêteurs déclarent les paiements aux agences de crédit. Choisir un paiement toujours abordable est la façon la plus rapide de rebâtir.
Partir sans dossier de crédit canadien
Un prêteur ne peut pas coter un dossier qui n’existe pas encore; il regarde donc la stabilité. Des talons de paie récents ou une lettre d’emploi, une preuve d’adresse et des relevés bancaires aident à montrer que les paiements seront faits à temps.
Une mise de fonds ou un cosignataire au crédit établi réduit le risque du prêteur et élargit vos options. Dès les premiers paiements, la plupart des prêteurs les déclarent aux agences de crédit, et votre historique canadien commence à prendre forme. La première année de paiements à temps est souvent ce qui ouvre la porte à de meilleures offres par la suite.
Crédit moyen : paiements sur quatre et sept ans
À 15,50 %, une estimation courante pour un crédit moyen, 25 000 $ coûtent environ 702 $ par mois sur 48 mois et 489 $ sur 84 mois. Le paiement sur 84 mois ménage le budget, mais coûte beaucoup plus d’intérêts sur toute la durée du prêt.
Les termes intermédiaires se situent entre les deux : environ 601 $ sur 60 mois et 535 $ sur 72. Choisissez la durée la plus courte dont le paiement reste toujours abordable, en gardant une marge pour l’assurance et l’essence. Une mise de fonds abaisse chacun de ces montants, et un véhicule d’échange peut jouer le même rôle.
Vos protections : le plafond de 35 % et l’AMVIC
Depuis le 1er janvier 2025, le Code criminel plafonne l’intérêt à un TAC de 35 %. Si une offre dépasse ce seuil, refusez-la. Lisez le TAC inscrit au contrat, pas seulement le paiement. Un prêteur sérieux vous montre par écrit le TAC, la durée et le coût total du crédit avant toute signature.
En Alberta, les concessionnaires détiennent un permis de l’AMVIC (Alberta Motor Vehicle Industry Council). Vérifiez ce permis avant de signer, à Peace River, à High Prairie ou ailleurs, et communiquez avec l’AMVIC si une transaction a été mal présentée. Gardez une copie du contrat.
Coûts et protections en Alberta
- L’assurance auto en Alberta est vendue par des assureurs privés : comparez plusieurs soumissions. Les prêteurs exigent une couverture complète avant la livraison.
- Les concessionnaires en Alberta sont encadrés par l’AMVIC (Alberta Motor Vehicle Industry Council). Vérifiez le permis du commerçant avant de signer et contactez l’organisme en cas de problème.