Des retards de paiement, un compte en recouvrement ou une carte au maximum suffisent parfois pour que la banque refuse. Pourtant, un prêt auto bien choisi peut faire partie de la solution. Car Loan Finder ne prête pas d’argent : nous vous jumelons avec des prêteurs et des concessionnaires qui travaillent avec les dossiers abîmés et regardent ce que vous pouvez payer aujourd’hui. Une vérification douce lance la démarche, sans effet sur votre cote de crédit.
Victoria Harbour à environ 4 km et Midland à 5 km offrent plusieurs endroits où comparer les concessionnaires. Penetanguishene et Waubaushene sont chacune à environ 9 km, Wyevale à 14 km, Elmvale à 19 km, Phelpston à 26 km et Wasaga Beach à 30 km. Port McNicoll fait partie de la zone postale L0K, à environ 121 km de Toronto, la plus grande ville de l’Ontario. Demandez les mêmes renseignements à chaque concessionnaire pour comparer les offres facilement.
Faits vérifiés le octobre 29, 2026 · Voir les sources
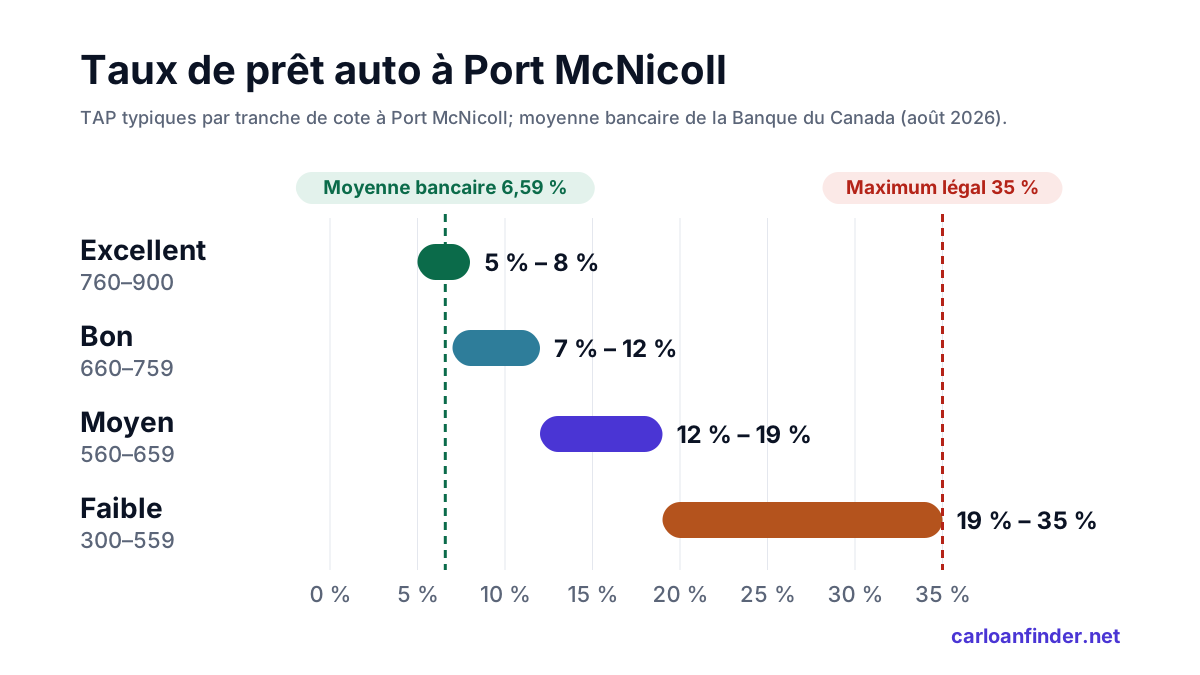
Taux de prêt auto à Port McNicoll selon la cote
La plupart des prêts auto bancaires sont fixés au-dessus du taux préférentiel. Les prêteurs spécialisés fixent leurs propres taux, c’est pourquoi votre cote compte davantage que le taux directeur pour un emprunteur au crédit faible.
| Niveau de crédit | Cote Equifax | TAP typique | Paiement d’exemple* |
|---|---|---|---|
| Excellent | 760–900 | 5 % – 8 % | 420 $/mois |
| Bon | 660–759 | 7 % – 12 % | 457 $/mois |
| Moyen | 560–659 | 12 % – 19 % | 535 $/mois |
| Faible | 300–559 | 19 % – 35 % | 704 $/mois |
| Maximum légal | — | 35 % APR | Code criminel, art. 347 |
* Tranches de cote d’Equifax Canada. Les fourchettes de taux sont des estimations publiées par Loans Canada, pas des soumissions; votre taux dépend du revenu, des dettes, de la mise de fonds, de la durée et du véhicule. Paiement d’exemple : 25 000 $ sur 72 mois au milieu de chaque fourchette.
L’effet de votre cote sur le paiement
| Profil de crédit | 48 mois | 60 mois | 72 mois | 84 mois | Intérêts (72 mois) |
|---|---|---|---|---|---|
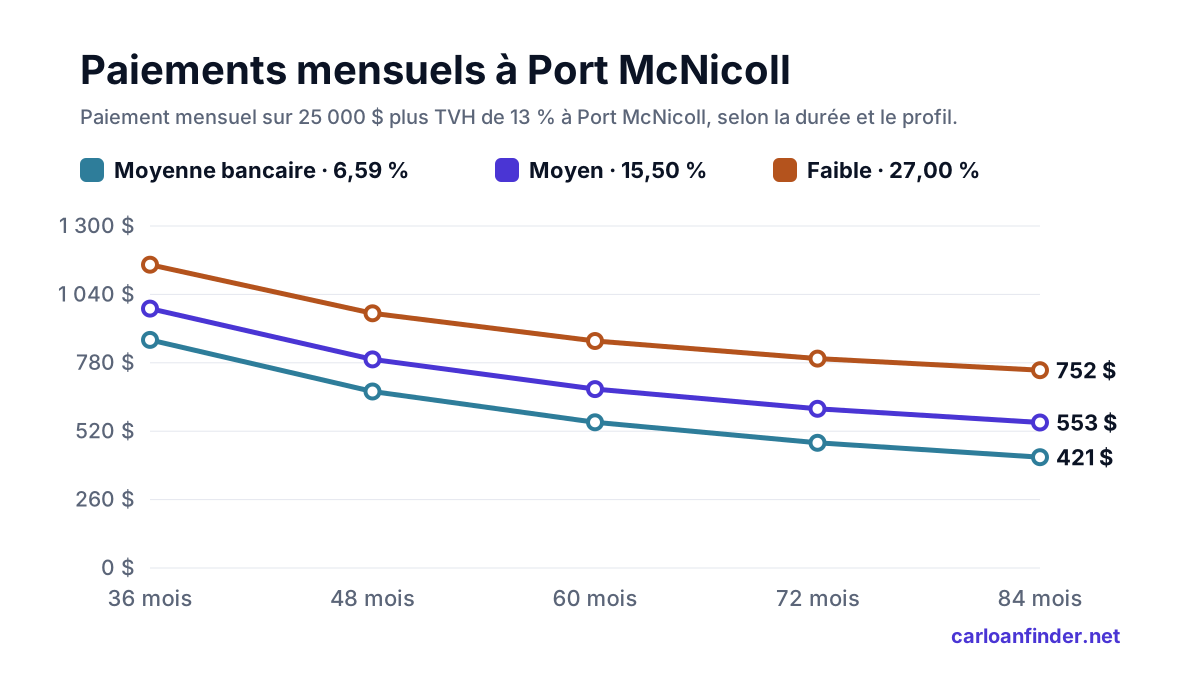
| Moyenne bancaire 6,59 % APR | 594 $ | 490 $ | 421 $ | 372 $ | 5 335 $ |
| Bon 9,50 % APR | 628 $ | 525 $ | 457 $ | 409 $ | 7 894 $ |
| Moyen 15,50 % APR | 702 $ | 601 $ | 535 $ | 489 $ | 13 551 $ |
| Faible 27,00 % APR | 857 $ | 763 $ | 704 $ | 665 $ | 25 719 $ |
Paiement mensuel sur 25 000 $ avant taxes, au taux moyen de la Banque du Canada pour les emprunteurs bancaires et au milieu de chaque fourchette publiée. En Ontario, la TVH de 13 % ajoute environ 3 250 $ si elle est financée.
Comparez les prêteurs à Port McNicoll
L’endroit où vous empruntez compte autant que votre cote. Banques et caisses offrent généralement les taux les plus bas mais exigent un bon crédit; les prêteurs spécialisés approuvent plus de profils à des taux plus élevés.
| Prêteur | Idéal pour | Comment le taux est fixé | Attention à |
|---|---|---|---|
| Banque | Crédit bon à excellent | Généralement au-dessus du taux préférentiel; près de la moyenne bancaire de 6,59 % | Approbation plus stricte; mise de fonds plus élevée possible |
| Caisse / coopérative | Membres au crédit moyen à bon | Fixé par chaque caisse; souvent concurrentiel | Adhésion requise; règles variables |
| Financement du fabricant | Véhicules neufs, bon crédit | Taux promotionnels du constructeur | Un taux bas peut remplacer un rabais — comparez les deux |
| Prêteur spécialisé | Mauvais crédit, propositions, nouveaux arrivants | Taux fixes plus élevés, jusqu’au maximum légal de 35 % | Lisez le coût total du crédit avant de signer |
| « Achetez ici, payez ici » | Quand les autres refusent | Souvent les taux les plus élevés permis | Choix limité; paiements parfois non déclarés aux agences |
| Car Loan Finder | Tout profil de crédit | Jumelage aux prêteurs selon votre situation | Une demande; aucun impact sur votre cote pour voir vos options |
Comment être approuvé à Port McNicoll avec un mauvais crédit
- 1 Vérifiez votre dossier de crédit Equifax et TransUnion offrent votre dossier gratuitement. Contestez les erreurs avant qu’un prêteur le consulte.
- 2 Fixez votre budget Utilisez le tableau de paiements pour garder de la place pour l’assurance, l’essence et l’entretien.
- 3 Obtenez une préapprobation Elle indique votre taux et votre limite probables. Vérifier vos options avec Car Loan Finder est une enquête douce.
- 4 Comparez le coût total du crédit Les prêteurs doivent divulguer par écrit le TAP et le coût total du crédit. Comparez ce chiffre, pas seulement le paiement.
- 5 Gardez la durée la plus courte possible Une longue durée réduit le paiement mais coûte plus d’intérêts et augmente le risque de devoir plus que la valeur du véhicule.
Un prêt auto pour chaque situation de crédit
Faillite ou proposition de consommateur
Une première faillite reste généralement au dossier Equifax 6 ans après la libération; une proposition, jusqu’à 3 ans après sa fin. Les prêteurs spécialisés peuvent vous approuver avant, souvent avec une mise de fonds.
Aucun historique de crédit
Nouveaux arrivants ou premiers emprunteurs : les prêteurs regardent le revenu, l’emploi et la résidence plutôt qu’une cote. Une mise de fonds ou un cosignataire aide.
Travailleur autonome
Prévoyez des relevés bancaires récents et vos avis de cotisation de l’Agence du revenu du Canada au lieu de talons de paie.
Rebâtir après des retards
La plupart des prêteurs déclarent les paiements aux agences de crédit. Choisir un paiement toujours abordable est la façon la plus rapide de rebâtir.
L’assurance avant l’essai routier
En Ontario, l’assurance auto est vendue par des assureurs privés, et les primes varient beaucoup selon la compagnie et le véhicule. Comme le prêteur exige une couverture complète avant la livraison, la prime fait partie du budget dès le départ, pas d’une mauvaise surprise à la signature.
Demandez des soumissions pour deux ou trois véhicules envisagés. Si un modèle coûte nettement plus cher à assurer, un autre choix peut garder le total du prêt et de l’assurance abordable sans allonger le terme. Une prime moins élevée, c’est de l’argent qui peut aller au prêt.
Les paiements quand la cote est faible
Selon les estimations publiées par tranche de cote Equifax, un crédit faible (300–559) se situe à 19–35 %. Sur 25 000 $ à 27,00 %, comptez environ 857 $ par mois sur 48 mois ou 763 $ sur 60 mois. Voilà pourquoi le prix du véhicule et la mise de fonds comptent autant.
À titre de comparaison, avec un bon crédit à 9,50 %, le même montant revient à environ 457 $ sur 72 mois. Monter d’une seule tranche de cote peut donc réduire le paiement de façon marquée, d’où l’intérêt de refinancer plus tard. Le Code criminel plafonne tout taux à 35 %.
Transformer les retards en bon dossier
La plupart des prêteurs déclarent les paiements aux agences de crédit. Un prêt auto devient ainsi une façon concrète de montrer que la situation est redressée, à condition que le paiement reste faisable chaque mois, sans exception. À l’inverse, un paiement manqué vous ferait reculer.
Choisissez un paiement qui laisse une marge, programmez les prélèvements autour de votre jour de paie et évitez toute nouvelle dette pendant la reconstruction. Après une bonne période de paiements à temps, renseignez-vous sur un refinancement à un taux plus bas.
Coûts et protections en Ontario
- L’assurance auto en Ontario est vendue par des assureurs privés : comparez plusieurs soumissions. Les prêteurs exigent une couverture complète avant la livraison.
- Les concessionnaires en Ontario sont encadrés par l’OMVIC (Ontario Motor Vehicle Industry Council). Vérifiez le permis du commerçant avant de signer et contactez l’organisme en cas de problème.