Avec les concessionnaires de Drummondville à environ 9 km, trouver une voiture depuis Saint-Germain-de-Grantham est facile. Obtenir un financement raisonnable après un refus de la banque l’est moins. Car Loan Finder n’est pas un prêteur : nous vous mettons en contact avec des prêteurs qui acceptent les cotes basses, les recouvrements et les dossiers minces, par une demande souple sans effet sur votre cote de crédit. Vous connaissez ainsi un paiement réaliste avant de voir un vendeur.
Pour magasiner, on compare souvent les concessionnaires de Drummondville (environ 9 km), de Saint-Charles-de-Drummond et de Wickham (environ 11 km chacun) ou de Saint-Nicéphore (environ 12 km). Montréal, la plus grande ville de la province, est à environ 87 km si vous voulez plus de choix. Les adresses de la municipalité relèvent de la zone postale J0C, celle que le prêteur verra dans votre demande. Une préapprobation vous permet de comparer plusieurs terrains sans refaire de demande.
Faits vérifiés le octobre 29, 2026 · Voir les sources
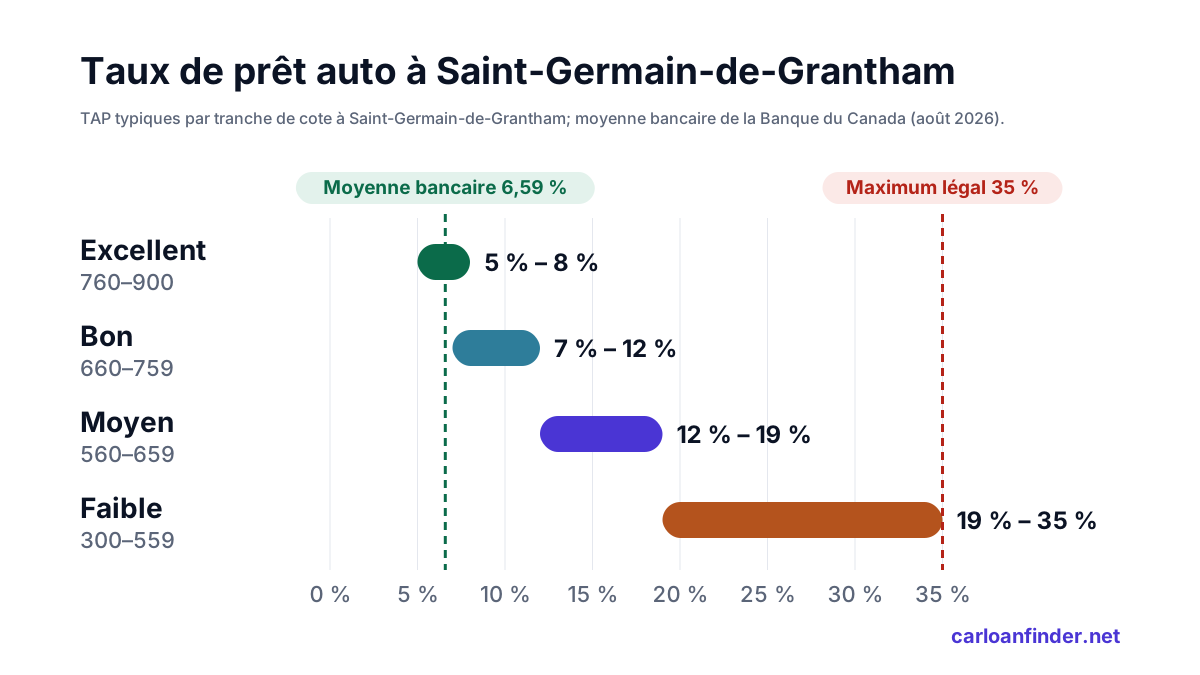
Taux typiques des prêts auto à Saint-Germain-de-Grantham
La plupart des prêts auto bancaires sont fixés au-dessus du taux préférentiel. Les prêteurs spécialisés fixent leurs propres taux, c’est pourquoi votre cote compte davantage que le taux directeur pour un emprunteur au crédit faible.
| Niveau de crédit | Cote Equifax | TAP typique | Paiement d’exemple* |
|---|---|---|---|
| Excellent | 760–900 | 5 % – 8 % | 420 $/mois |
| Bon | 660–759 | 7 % – 12 % | 457 $/mois |
| Moyen | 560–659 | 12 % – 19 % | 535 $/mois |
| Faible | 300–559 | 19 % – 35 % | 704 $/mois |
| Maximum légal | — | 35 % APR | Code criminel, art. 347 |
* Tranches de cote d’Equifax Canada. Les fourchettes de taux sont des estimations publiées par Loans Canada, pas des soumissions; votre taux dépend du revenu, des dettes, de la mise de fonds, de la durée et du véhicule. Paiement d’exemple : 25 000 $ sur 72 mois au milieu de chaque fourchette.
L’effet de votre cote sur le paiement
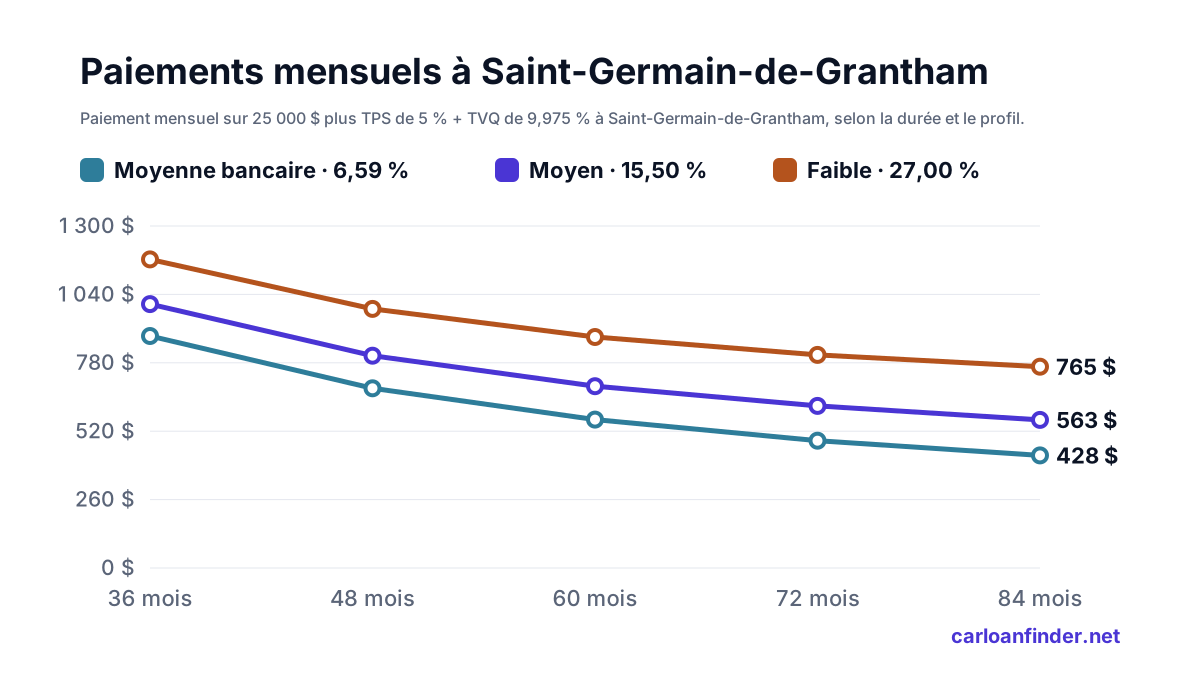
| Profil de crédit | 48 mois | 60 mois | 72 mois | 84 mois | Intérêts (72 mois) |
|---|---|---|---|---|---|
| Moyenne bancaire 6,59 % APR | 594 $ | 490 $ | 421 $ | 372 $ | 5 335 $ |
| Bon 9,50 % APR | 628 $ | 525 $ | 457 $ | 409 $ | 7 894 $ |
| Moyen 15,50 % APR | 702 $ | 601 $ | 535 $ | 489 $ | 13 551 $ |
| Faible 27,00 % APR | 857 $ | 763 $ | 704 $ | 665 $ | 25 719 $ |
Paiement mensuel sur 25 000 $ avant taxes, au taux moyen de la Banque du Canada pour les emprunteurs bancaires et au milieu de chaque fourchette publiée. Au Québec, la TPS de 5 % + TVQ de 9,975 % ajoute environ 3 744 $ si elle est financée.
Comparez les prêteurs à Saint-Germain-de-Grantham
L’endroit où vous empruntez compte autant que votre cote. Banques et caisses offrent généralement les taux les plus bas mais exigent un bon crédit; les prêteurs spécialisés approuvent plus de profils à des taux plus élevés.
| Prêteur | Idéal pour | Comment le taux est fixé | Attention à |
|---|---|---|---|
| Banque | Crédit bon à excellent | Généralement au-dessus du taux préférentiel; près de la moyenne bancaire de 6,59 % | Approbation plus stricte; mise de fonds plus élevée possible |
| Caisse / coopérative | Membres au crédit moyen à bon | Fixé par chaque caisse; souvent concurrentiel | Adhésion requise; règles variables |
| Financement du fabricant | Véhicules neufs, bon crédit | Taux promotionnels du constructeur | Un taux bas peut remplacer un rabais — comparez les deux |
| Prêteur spécialisé | Mauvais crédit, propositions, nouveaux arrivants | Taux fixes plus élevés, jusqu’au maximum légal de 35 % | Lisez le coût total du crédit avant de signer |
| « Achetez ici, payez ici » | Quand les autres refusent | Souvent les taux les plus élevés permis | Choix limité; paiements parfois non déclarés aux agences |
| Car Loan Finder | Tout profil de crédit | Jumelage aux prêteurs selon votre situation | Une demande; aucun impact sur votre cote pour voir vos options |
Comment être approuvé à Saint-Germain-de-Grantham avec un mauvais crédit
- 1 Vérifiez votre dossier de crédit Equifax et TransUnion offrent votre dossier gratuitement. Contestez les erreurs avant qu’un prêteur le consulte.
- 2 Fixez votre budget Utilisez le tableau de paiements pour garder de la place pour l’assurance, l’essence et l’entretien.
- 3 Obtenez une préapprobation Elle indique votre taux et votre limite probables. Vérifier vos options avec Car Loan Finder est une enquête douce.
- 4 Comparez le coût total du crédit Les prêteurs doivent divulguer par écrit le TAP et le coût total du crédit. Comparez ce chiffre, pas seulement le paiement.
- 5 Gardez la durée la plus courte possible Une longue durée réduit le paiement mais coûte plus d’intérêts et augmente le risque de devoir plus que la valeur du véhicule.
Faillite, proposition, nouveaux arrivants et plus
Faillite ou proposition de consommateur
Une première faillite reste généralement au dossier Equifax 6 ans après la libération; une proposition, jusqu’à 3 ans après sa fin. Les prêteurs spécialisés peuvent vous approuver avant, souvent avec une mise de fonds.
Aucun historique de crédit
Nouveaux arrivants ou premiers emprunteurs : les prêteurs regardent le revenu, l’emploi et la résidence plutôt qu’une cote. Une mise de fonds ou un cosignataire aide.
Travailleur autonome
Prévoyez des relevés bancaires récents et vos avis de cotisation de l’Agence du revenu du Canada au lieu de talons de paie.
Rebâtir après des retards
La plupart des prêteurs déclarent les paiements aux agences de crédit. Choisir un paiement toujours abordable est la façon la plus rapide de rebâtir.
Magasiner à Drummondville et dans les environs
La proximité de Drummondville permet de visiter plusieurs concessionnaires dans le même après-midi. Le piège : chaque commerçant qui consulte votre dossier peut ajouter une demande ferme. Avec une préapprobation, vous arrivez en connaissant votre fourchette de taux, et la discussion porte sur le prix du véhicule.
Avant de signer, vérifiez que le concessionnaire détient un permis valide auprès de l’Office de la protection du consommateur (OPC), qui encadre le commerce automobile au Québec. Si un contrat ou une promesse tourne mal après la livraison, c’est à l’OPC que vous pouvez porter plainte.
60 ou 72 mois : la vraie différence
Au taux moyen des banques d’août 2026, soit 6,59 %, 25 000 $ coûtent environ 490 $ par mois sur 60 mois. Avec une cote moyenne, autour de 15,50 %, c’est environ 535 $ par mois sur 72 mois : un terme plus long, mais un paiement plus élevé, parce que le taux pèse plus que la durée.
Allonger le terme réduit la mensualité, mais augmente le coût total. Même au taux moyen, passer de 60 à 84 mois ajoute environ 1 863 $ d’intérêts. Si le paiement plus court entre dans votre budget, c’est généralement le prêt le moins cher, et vous finissez de payer la voiture plus tôt.
Mise de fonds et véhicule d’échange
Une mise de fonds réduit le montant que le prêteur doit vous confier, ce qui compte souvent autant que la cote après une faillite ou une proposition de consommateur. Même une somme modeste peut vous faire passer dans une catégorie de taux plus basse ou raccourcir le terme nécessaire.
Un véhicule d’échange joue le même rôle. Faites confirmer sa valeur par écrit avant de négocier le prix de la nouvelle voiture, pour que les deux chiffres ne se mélangent pas. S’il reste un solde sur l’ancien véhicule, demandez comment il sera traité.
Avant de signer au Québec
- Au Québec, la SAAQ couvre les dommages corporels et les assureurs privés couvrent les dommages au véhicule. Les prêteurs exigent une preuve d’assurance avant la livraison.
- Les concessionnaires au Québec sont encadrés par l’Office de la protection du consommateur (OPC). Vérifiez le permis du commerçant avant de signer et contactez l’organisme en cas de problème.
- Les pneus d’hiver sont obligatoires au Québec du 1er décembre au 15 mars pour les véhicules immatriculés dans la province — prévoyez-les si la voiture n’en a pas.