Des retards de paiement, un dossier mince ou un refus antérieur ne vous condamnent pas à rester sans voiture à Saint-Maurice. Le taux offert dépend surtout de votre tranche de cote Equifax : de 5–8 % pour une excellente cote à 19–35 % pour une cote faible, alors que la moyenne des banques à charte était de 6,59 % en août 2026. Car Loan Finder n’est pas un prêteur. Nous vous dirigeons vers des prêteurs qui accompagnent la reconstruction du crédit, par une vérification douce sans effet sur votre cote.
Trois-Rivières se trouve à environ 14 km de Saint-Maurice, et ses anciens secteurs de Saint-Louis-de-France et de Cap-de-la-Madeleine sont encore plus proches, à 7 et 11 km. Notre-Dame-du-Mont-Carmel est à environ 10 km, Bécancour à 16 km, tandis que Shawinigan-Sud, Lac-à-la-Tortue et Saint-Étienne-des-Grès se situent entre 17 et 19 km. Montréal, la plus grande ville de la province, est à environ 134 km. Le courrier y porte la zone postale G0X, commune à plusieurs localités rurales de la région.
Faits vérifiés le octobre 29, 2026 · Voir les sources
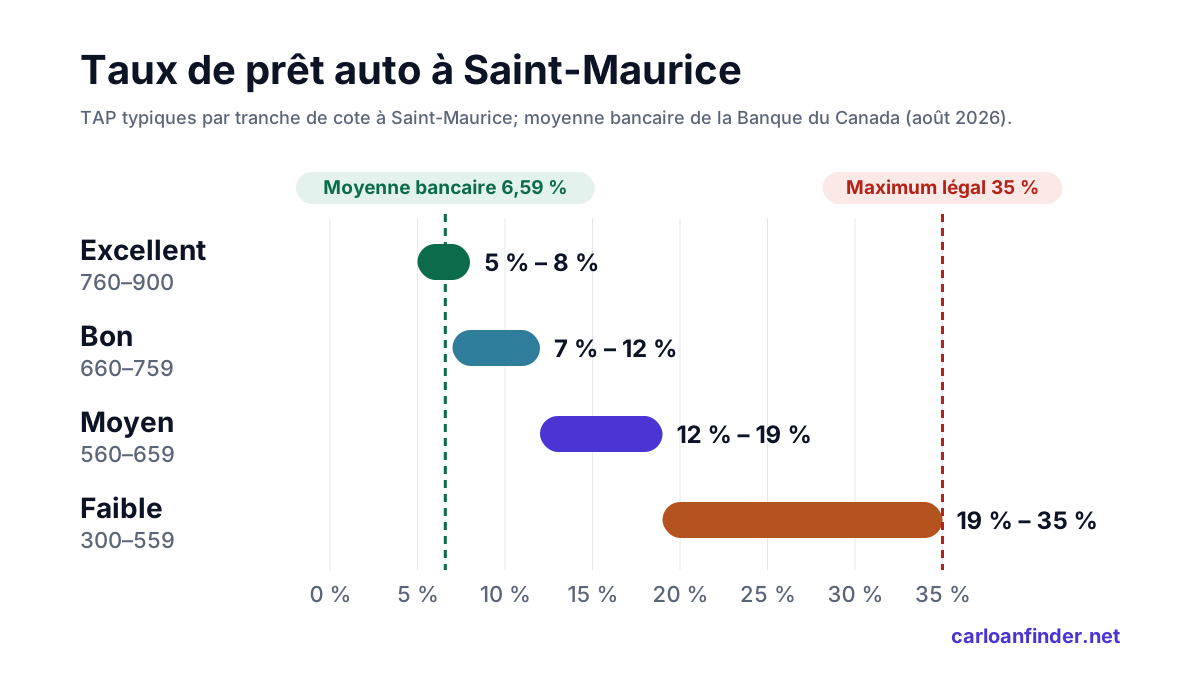
Taux typiques des prêts auto à Saint-Maurice
La plupart des prêts auto bancaires sont fixés au-dessus du taux préférentiel. Les prêteurs spécialisés fixent leurs propres taux, c’est pourquoi votre cote compte davantage que le taux directeur pour un emprunteur au crédit faible.
| Niveau de crédit | Cote Equifax | TAP typique | Paiement d’exemple* |
|---|---|---|---|
| Excellent | 760–900 | 5 % – 8 % | 420 $/mois |
| Bon | 660–759 | 7 % – 12 % | 457 $/mois |
| Moyen | 560–659 | 12 % – 19 % | 535 $/mois |
| Faible | 300–559 | 19 % – 35 % | 704 $/mois |
| Maximum légal | — | 35 % APR | Code criminel, art. 347 |
* Tranches de cote d’Equifax Canada. Les fourchettes de taux sont des estimations publiées par Loans Canada, pas des soumissions; votre taux dépend du revenu, des dettes, de la mise de fonds, de la durée et du véhicule. Paiement d’exemple : 25 000 $ sur 72 mois au milieu de chaque fourchette.
Ce que coûte un prêt auto à Saint-Maurice
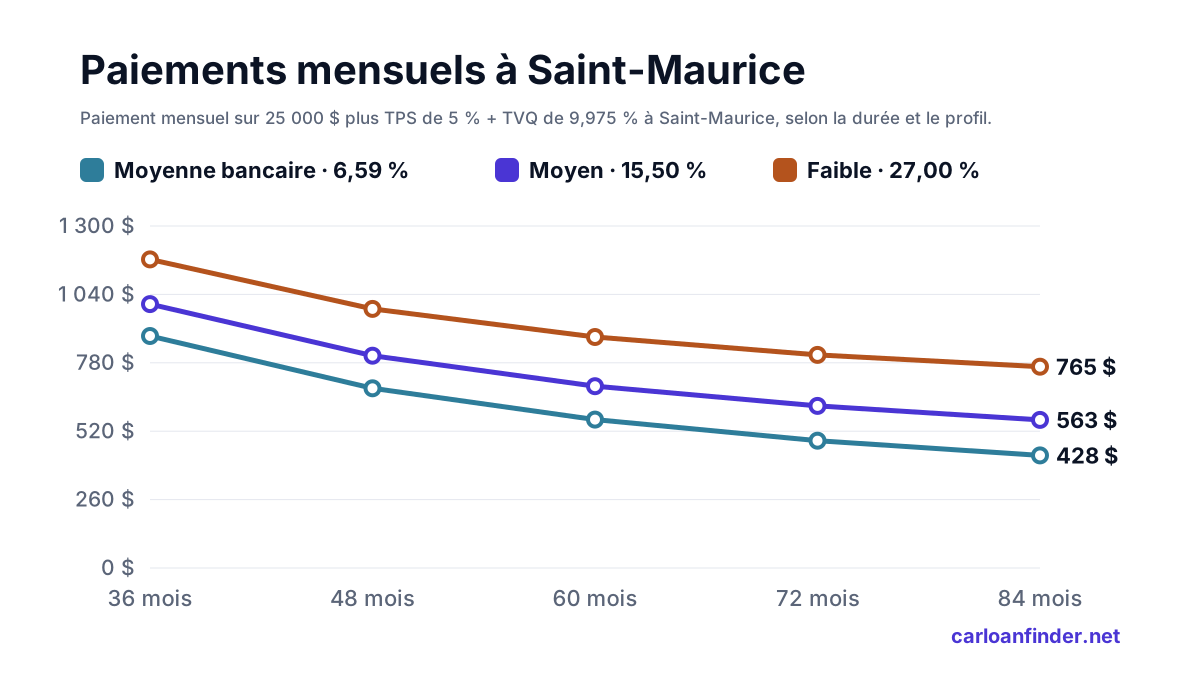
| Profil de crédit | 48 mois | 60 mois | 72 mois | 84 mois | Intérêts (72 mois) |
|---|---|---|---|---|---|
| Moyenne bancaire 6,59 % APR | 594 $ | 490 $ | 421 $ | 372 $ | 5 335 $ |
| Bon 9,50 % APR | 628 $ | 525 $ | 457 $ | 409 $ | 7 894 $ |
| Moyen 15,50 % APR | 702 $ | 601 $ | 535 $ | 489 $ | 13 551 $ |
| Faible 27,00 % APR | 857 $ | 763 $ | 704 $ | 665 $ | 25 719 $ |
Paiement mensuel sur 25 000 $ avant taxes, au taux moyen de la Banque du Canada pour les emprunteurs bancaires et au milieu de chaque fourchette publiée. Au Québec, la TPS de 5 % + TVQ de 9,975 % ajoute environ 3 744 $ si elle est financée.
Banques ou prêteurs spécialisés à Saint-Maurice
L’endroit où vous empruntez compte autant que votre cote. Banques et caisses offrent généralement les taux les plus bas mais exigent un bon crédit; les prêteurs spécialisés approuvent plus de profils à des taux plus élevés.
| Prêteur | Idéal pour | Comment le taux est fixé | Attention à |
|---|---|---|---|
| Banque | Crédit bon à excellent | Généralement au-dessus du taux préférentiel; près de la moyenne bancaire de 6,59 % | Approbation plus stricte; mise de fonds plus élevée possible |
| Caisse / coopérative | Membres au crédit moyen à bon | Fixé par chaque caisse; souvent concurrentiel | Adhésion requise; règles variables |
| Financement du fabricant | Véhicules neufs, bon crédit | Taux promotionnels du constructeur | Un taux bas peut remplacer un rabais — comparez les deux |
| Prêteur spécialisé | Mauvais crédit, propositions, nouveaux arrivants | Taux fixes plus élevés, jusqu’au maximum légal de 35 % | Lisez le coût total du crédit avant de signer |
| « Achetez ici, payez ici » | Quand les autres refusent | Souvent les taux les plus élevés permis | Choix limité; paiements parfois non déclarés aux agences |
| Car Loan Finder | Tout profil de crédit | Jumelage aux prêteurs selon votre situation | Une demande; aucun impact sur votre cote pour voir vos options |
Comment être approuvé à Saint-Maurice avec un mauvais crédit
- 1 Vérifiez votre dossier de crédit Equifax et TransUnion offrent votre dossier gratuitement. Contestez les erreurs avant qu’un prêteur le consulte.
- 2 Fixez votre budget Utilisez le tableau de paiements pour garder de la place pour l’assurance, l’essence et l’entretien.
- 3 Obtenez une préapprobation Elle indique votre taux et votre limite probables. Vérifier vos options avec Car Loan Finder est une enquête douce.
- 4 Comparez le coût total du crédit Les prêteurs doivent divulguer par écrit le TAP et le coût total du crédit. Comparez ce chiffre, pas seulement le paiement.
- 5 Gardez la durée la plus courte possible Une longue durée réduit le paiement mais coûte plus d’intérêts et augmente le risque de devoir plus que la valeur du véhicule.
Faillite, proposition, nouveaux arrivants et plus
Faillite ou proposition de consommateur
Une première faillite reste généralement au dossier Equifax 6 ans après la libération; une proposition, jusqu’à 3 ans après sa fin. Les prêteurs spécialisés peuvent vous approuver avant, souvent avec une mise de fonds.
Aucun historique de crédit
Nouveaux arrivants ou premiers emprunteurs : les prêteurs regardent le revenu, l’emploi et la résidence plutôt qu’une cote. Une mise de fonds ou un cosignataire aide.
Travailleur autonome
Prévoyez des relevés bancaires récents et vos avis de cotisation de l’Agence du revenu du Canada au lieu de talons de paie.
Rebâtir après des retards
La plupart des prêteurs déclarent les paiements aux agences de crédit. Choisir un paiement toujours abordable est la façon la plus rapide de rebâtir.
L’assurance d’abord, les clés ensuite
Au Québec, l’assurance auto se partage en deux. La SAAQ s’occupe des dommages corporels, et un assureur privé protège le véhicule. Le prêteur voudra une preuve de cette police avant la remise des clés : demandez vos soumissions pendant que vous comparez les voitures.
La prime peut beaucoup varier d’un modèle à l’autre. Obtenir une soumission pour le véhicule précis avant de signer donne le vrai coût mensuel de possession, et pas seulement le versement du prêt. Une version sport ou un modèle souvent volé peut faire grimper la prime bien au-delà de vos prévisions.
Rebâtir son crédit avec un prêt auto
La plupart des prêteurs déclarent les paiements aux agences de crédit. Un prêt auto bien dosé peut donc jouer en votre faveur, à condition que le versement reste supportable même lors d’un mois plus serré. Un prélèvement automatique le jour de la paie aide à ne rien oublier.
Le taux baisse à mesure que la cote remonte. À 15,50 %, une cote moyenne ramène 25 000 $ sur 72 mois à 535 $ par mois, contre 704 $ à 27,00 %. Après un an ou plus de paiements réguliers, renseignez-vous sur de nouvelles conditions. Gardez vos relevés pour en faire la preuve.
Comparer à Trois-Rivières et à Bécancour
Les concessionnaires les plus proches étant à Trois-Rivières et à Bécancour, regroupez vos visites pour recueillir plusieurs offres écrites. Apportez vos talons de paie, une preuve d’adresse et votre permis de conduire pour que le dossier avance sur place. Exigez aussi le coût total du crédit sur chaque offre.
Tout commerçant doit détenir un permis de l’Office de la protection du consommateur (OPC). Vérifiez-le avant de signer et conservez une copie de chaque document au cas où une plainte deviendrait nécessaire. Lisez tout le contrat, y compris les options ajoutées, avant d’y apposer votre signature.
Coûts et protections au Québec
- Au Québec, la SAAQ couvre les dommages corporels et les assureurs privés couvrent les dommages au véhicule. Les prêteurs exigent une preuve d’assurance avant la livraison.
- Les concessionnaires au Québec sont encadrés par l’Office de la protection du consommateur (OPC). Vérifiez le permis du commerçant avant de signer et contactez l’organisme en cas de problème.
- Les pneus d’hiver sont obligatoires au Québec du 1er décembre au 15 mars pour les véhicules immatriculés dans la province — prévoyez-les si la voiture n’en a pas.