Après une faillite ou une proposition de consommateur, l’achat d’une voiture peut sembler lointain. Pourtant, des prêteurs spécialisés approuvent des emprunteurs avant que ces mentions disparaissent du dossier, souvent avec une mise de fonds. L’important est de comprendre ce que l’écart entre un taux bancaire et un taux pour crédit faible représente dans votre budget. Car Loan Finder n’est pas un prêteur : notre demande souple, faite depuis Fort Qu'Appelle, ne touche pas votre cote.
Regina se trouve à environ 68 km de Fort Qu'Appelle, mais nul besoin d’aller si loin pour comparer : Balcarres (18 km) et Indian Head (28 km) sont plus près, tandis que Southey, Odessa, Pilot Butte et Emerald Park se situent entre 53 et 55 km. La ville partage la zone postale S0G avec plusieurs localités voisines et se trouve à environ 250 km de Saskatoon, la plus grande ville de la province.
Faits vérifiés le octobre 29, 2026 · Voir les sources
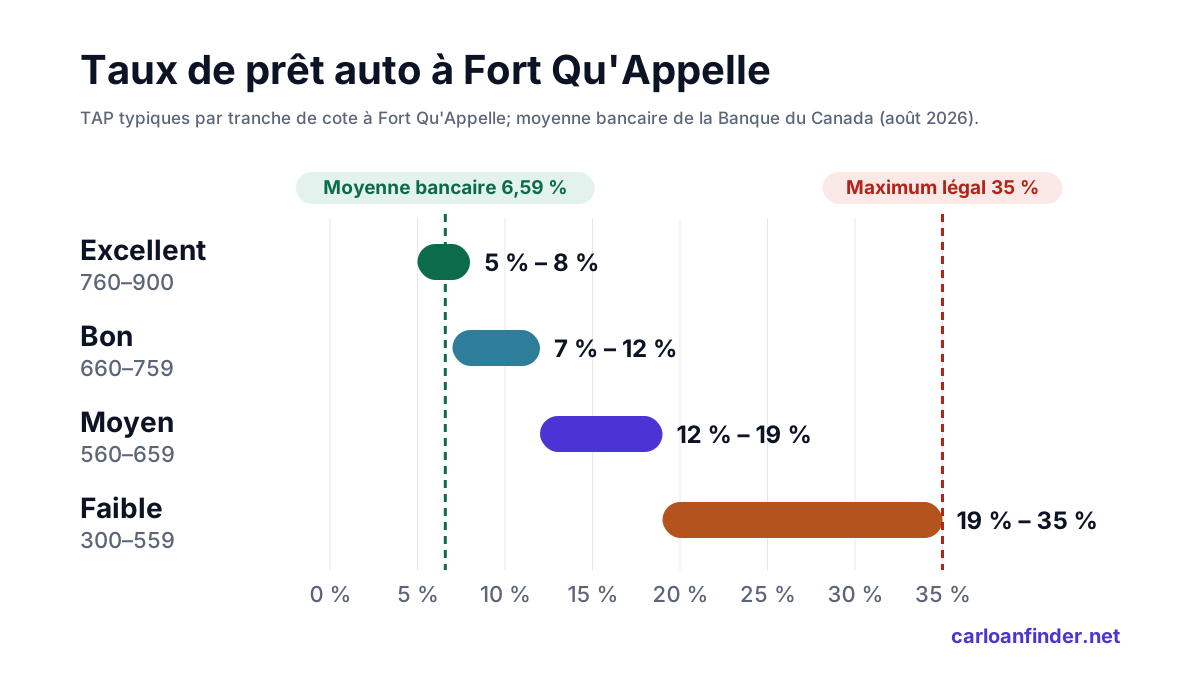
Taux typiques des prêts auto à Fort Qu'Appelle
La plupart des prêts auto bancaires sont fixés au-dessus du taux préférentiel. Les prêteurs spécialisés fixent leurs propres taux, c’est pourquoi votre cote compte davantage que le taux directeur pour un emprunteur au crédit faible.
| Niveau de crédit | Cote Equifax | TAP typique | Paiement d’exemple* |
|---|---|---|---|
| Excellent | 760–900 | 5 % – 8 % | 420 $/mois |
| Bon | 660–759 | 7 % – 12 % | 457 $/mois |
| Moyen | 560–659 | 12 % – 19 % | 535 $/mois |
| Faible | 300–559 | 19 % – 35 % | 704 $/mois |
| Maximum légal | — | 35 % APR | Code criminel, art. 347 |
* Tranches de cote d’Equifax Canada. Les fourchettes de taux sont des estimations publiées par Loans Canada, pas des soumissions; votre taux dépend du revenu, des dettes, de la mise de fonds, de la durée et du véhicule. Paiement d’exemple : 25 000 $ sur 72 mois au milieu de chaque fourchette.
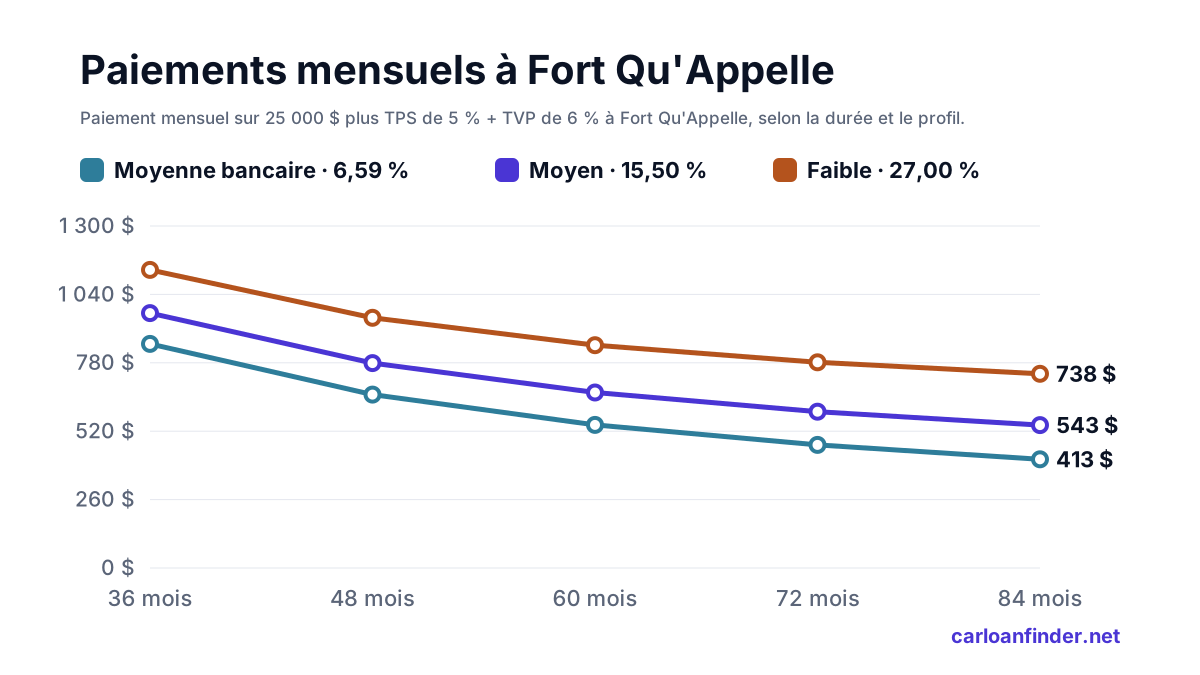
Paiements mensuels d’un prêt auto à Fort Qu'Appelle
| Profil de crédit | 48 mois | 60 mois | 72 mois | 84 mois | Intérêts (72 mois) |
|---|---|---|---|---|---|
| Moyenne bancaire 6,59 % APR | 594 $ | 490 $ | 421 $ | 372 $ | 5 335 $ |
| Bon 9,50 % APR | 628 $ | 525 $ | 457 $ | 409 $ | 7 894 $ |
| Moyen 15,50 % APR | 702 $ | 601 $ | 535 $ | 489 $ | 13 551 $ |
| Faible 27,00 % APR | 857 $ | 763 $ | 704 $ | 665 $ | 25 719 $ |
Paiement mensuel sur 25 000 $ avant taxes, au taux moyen de la Banque du Canada pour les emprunteurs bancaires et au milieu de chaque fourchette publiée. En Saskatchewan, la TPS de 5 % + TVP de 6 % ajoute environ 2 750 $ si elle est financée.
Comparez les prêteurs à Fort Qu'Appelle
L’endroit où vous empruntez compte autant que votre cote. Banques et caisses offrent généralement les taux les plus bas mais exigent un bon crédit; les prêteurs spécialisés approuvent plus de profils à des taux plus élevés.
| Prêteur | Idéal pour | Comment le taux est fixé | Attention à |
|---|---|---|---|
| Banque | Crédit bon à excellent | Généralement au-dessus du taux préférentiel; près de la moyenne bancaire de 6,59 % | Approbation plus stricte; mise de fonds plus élevée possible |
| Caisse / coopérative | Membres au crédit moyen à bon | Fixé par chaque caisse; souvent concurrentiel | Adhésion requise; règles variables |
| Financement du fabricant | Véhicules neufs, bon crédit | Taux promotionnels du constructeur | Un taux bas peut remplacer un rabais — comparez les deux |
| Prêteur spécialisé | Mauvais crédit, propositions, nouveaux arrivants | Taux fixes plus élevés, jusqu’au maximum légal de 35 % | Lisez le coût total du crédit avant de signer |
| « Achetez ici, payez ici » | Quand les autres refusent | Souvent les taux les plus élevés permis | Choix limité; paiements parfois non déclarés aux agences |
| Car Loan Finder | Tout profil de crédit | Jumelage aux prêteurs selon votre situation | Une demande; aucun impact sur votre cote pour voir vos options |
Comment être approuvé à Fort Qu'Appelle avec un mauvais crédit
- 1 Connaissez votre tranche de cote Les cotes canadiennes vont de 300 à 900. Repérez votre tranche Equifax dans le tableau des taux.
- 2 Rassemblez vos documents Talons de paie ou relevés bancaires, permis de conduire valide et preuve d’adresse à Fort Qu'Appelle.
- 3 Une demande, plusieurs offres Une seule demande peut joindre plusieurs prêteurs sans multiplier les enquêtes de crédit.
- 4 Méfiez-vous des ajouts Garanties prolongées et assurances ajoutées au prêt augmentent le montant emprunté. Demandez les prix séparément.
- 5 Signez seulement si tout concorde Vérifiez que le TAP, la durée et le coût total du crédit du contrat correspondent à la soumission.
Un prêt auto pour chaque situation de crédit
Faillite ou proposition de consommateur
Une première faillite reste généralement au dossier Equifax 6 ans après la libération; une proposition, jusqu’à 3 ans après sa fin. Les prêteurs spécialisés peuvent vous approuver avant, souvent avec une mise de fonds.
Aucun historique de crédit
Nouveaux arrivants ou premiers emprunteurs : les prêteurs regardent le revenu, l’emploi et la résidence plutôt qu’une cote. Une mise de fonds ou un cosignataire aide.
Travailleur autonome
Prévoyez des relevés bancaires récents et vos avis de cotisation de l’Agence du revenu du Canada au lieu de talons de paie.
Rebâtir après des retards
La plupart des prêteurs déclarent les paiements aux agences de crédit. Choisir un paiement toujours abordable est la façon la plus rapide de rebâtir.
Acheter un véhicule après une faillite ou une proposition
Une première faillite demeure habituellement au dossier Equifax 6 ans après la libération, et une proposition de consommateur jusqu’à 3 ans après sa fin. Inutile d’attendre aussi longtemps : les prêteurs spécialisés peuvent vous approuver plus tôt, surtout avec un revenu stable et une mise de fonds.
Apportez votre certificat de libération ou d’exécution, des talons de paie récents et un relevé bancaire. Montrer que vos finances sont stables depuis la procédure compte souvent davantage, pour ces prêteurs, que la cote elle-même. Une lettre de l’employeur confirmant votre poste peut aussi aider.
Taux bancaire ou taux pour crédit faible : l’écart sur 25 000 $
Le taux moyen des banques à charte sur les nouveaux prêts auto était de 6,59 % en août 2026. Sur 60 mois, 25 000 $ reviennent alors à environ 490 $ par mois. Au taux de 27,00 % d’une cote faible, le même prêt sur la même durée coûte environ 763 $ — une différence marquée sur cinq ans.
Cet écart se resserre à mesure que la cote remonte. Bien des emprunteurs choisissent aujourd’hui un prêt plus court et abordable, font chaque paiement à temps, puis refinancent une fois passés dans une meilleure catégorie de crédit. Le refinancement n’a rien d’automatique : parlez-en à votre prêteur après un an de paiements sans faute.
Taxes et assurance en plus du prêt
La Saskatchewan applique la TPS de 5 % + TVP de 6 % à l’achat d’un véhicule, soit 2 750 $ sur un véhicule de 25 000 $. Financer ces taxes à un taux élevé y ajoute des intérêts; les payer avec vos économies ou un véhicule d’échange allège le prêt.
L’assurance auto de base est fournie par SGI, l’assureur public de la province. Le prêteur voudra une preuve d’assurance avant que vous partiez avec le véhicule; demandez une estimation à SGI ou à votre courtier dès votre choix arrêté. Sans elle, la transaction ne peut pas se conclure.
Coûts et protections en Saskatchewan
- L’assurance auto de base en Saskatchewan est offerte par SGI, l’assureur public. Les prêteurs exigent une preuve d’assurance avant la livraison; obtenez votre estimation SGI tôt.
- Les concessionnaires en Saskatchewan sont encadrés par la Financial and Consumer Affairs Authority (FCAA) de la Saskatchewan. Vérifiez le permis du commerçant avant de signer et contactez l’organisme en cas de problème.